 船员帮
 船长
 大副
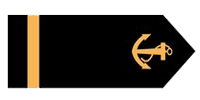 三副
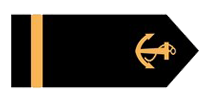 水手
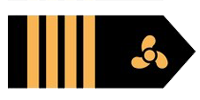 轮机长
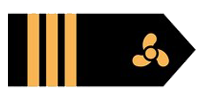 大管
 三管
 机工

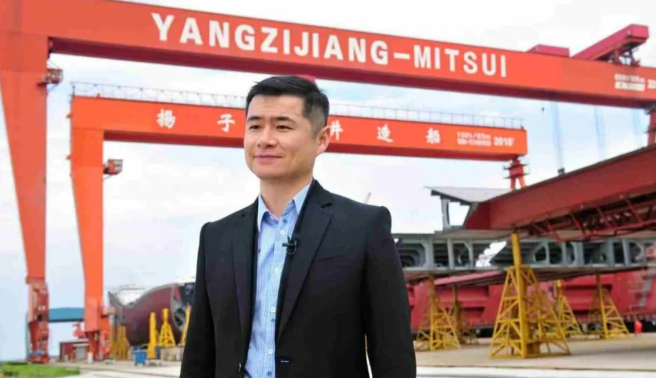
半年净赚54亿,造船毛利率升至37.1%!扬子江船业再创新高
半年净赚54亿,造船毛利率升至37.1%!扬子江船业再创新高半年营收175亿元、归母净利润53.68亿元,双双刷新同期纪录;手持订单224亿美元排至2030年,扬子泓远开始释放新增产能,同时斥资8.257亿美元入股Seaspan母公司,布局船舶修理改装新业务扬子江船业又交出了一份创纪录的半年报。2026年上半年,扬子江船业(控股)有限公司实现营业收入175.34亿元人民币,同比增长36.2%;毛利润63.50亿元,同比增长42.8%;归属于公司股东的净利润达到53.68亿元,同比增长28.4%,营业收入和盈利水平双双创下历史同期最好成绩。按照2026年6月30日1美元兑6.7851元人民币的汇率折算,公司上半年营业收入约25.84亿美元,毛利润约9.36亿美元,归母净利润约7.91亿美元。汇率采用美国联邦储备委员会H.10当日人民币汇率,仅供横向比较。更值得关注的是盈利能力。上半年集团综合毛利率进一步提升至36.2%,较去年同期的34.5%再提高1.7个百分点;其中占集团总收入约94%的核心造船业务毛利率已经达到约37.1%。这意味着,在收入同比增长超过三成的同时,扬子江船业并没有因为生产规模扩大而牺牲利润率。此前高船价时期承接的大量订单正在持续进入建造和收入确认阶段,高附加值船舶占比提升也继续支撑造船业务盈利能力。作为对比,扬子江船业2025年全年实现营业收入285.05亿元、归母净利润86.37亿元,均创下公司历史纪录。仅2026年前六个月,公司净利润已经相当于2025年全年的约62%。38艘新船、17.5亿美元,订单继续锁定至2030年在利润快速兑现的同时,扬子江船业仍在补充后续订单。2026年上半年,集团累计新接订单38艘、合同金额约17.5亿美元,包括25艘集装箱船、10艘油轮、2艘气体运输船和1艘散货船。进入7月后,公司又获得约2.1亿美元新订单,使2026年以来累计接单额进一步增至约19.6亿美元。扬子江船业为2026年设定的新接订单目标为45亿美元。公司此前明确表示,将重点填补剩余的2029年交付船位,并逐步开放2030年船位。随着全球船厂手持订单持续处于高位,公司在接单策略上仍强调价格纪律和项目选择,而非单纯追求订单数量。截至2026年6月30日,扬子江船业手持订单达到256艘、总价值224亿美元,最远交期已经排至2030年。其中包括151艘集装箱船、41艘油轮、37艘散货船和27艘各型气体运输船。224亿美元的订单储备与2025年底基本持平。当时集团手持245艘、224亿美元订单,意味着在持续交付的同时,新订单仍有效补充了生产任务。庞大的订单储备也让公司未来数年的收入确认保持较高可见度。半年交付27艘,全年58艘目标继续推进生产端同样保持高负荷运转。2026年上半年,扬子江船业累计交付27艘新船,完成全年58艘交付目标的约47%。公司表示,目前所有新造船项目均按照既定计划推进,预计能够按期完成全年交付目标。按照此前披露的生产安排,2026年交付船舶主要来自2023年和2024年承接的订单,这也正是近年来新造船价格处于较高水平的阶段。随着这些订单进入集中交付和收入确认期,高价值订单正在转化为实际利润。这一点已经直接体现在上半年的财务数据中:营业收入同比增长36.2%,造船毛利率进一步提高至37.1%,说明公司的核心增长动力仍然来自造船主业自身。扬子泓远开始释放产能,下一轮增长空间打开2026年也是扬子江船业新一轮产能扩张开始进入兑现阶段的一年。集团重点建设的扬子泓远船厂已经启动初步造船活动,钢材加工等生产工序于今年一季度陆续展开。整个项目计划于2026年底完成建设,并计划在2027年交付首艘船舶。根据公司此次半年报,扬子泓远已经开始产生收入贡献。这意味着这一大型扩建项目正在由资本投入阶段逐步转向生产阶段。对于目前船位已经基本排至2029年、并开始承接2030年订单的扬子江船业而言,新产能的意义十分直接:一方面增加可以出售的远期船位,另一方面也为承接大型、高附加值以及绿色船型提供更多生产资源。因此,2026年上半年53.68亿元的利润增长,更多反映的是现有订单进入兑现期;而扬子泓远产能逐渐爬坡,则关系到2027年之后公司能否继续扩大收入规模。
 联系电话:13166192591
 传真:021-60719667
 地址:上海宝山区淞桥东路联合滨江大厦