 船员帮
 船长
 大副
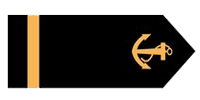 三副
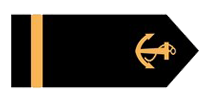 水手
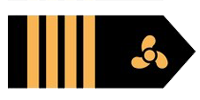 轮机长
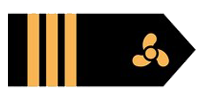 大管
 三管
 机工

益洋航运持续扩大船队规模!将很快超过50艘
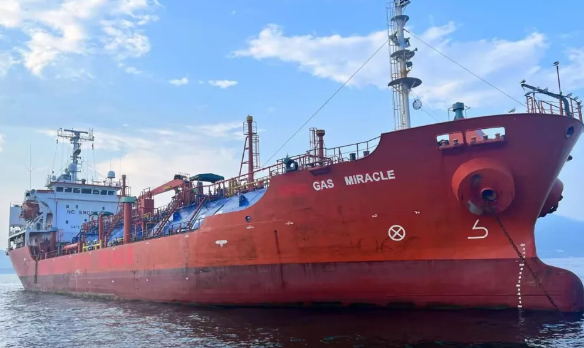
益洋航运正在迅速扩大其船队规模,除了传统的干散货业务之外,公司在支线集装箱船和小型LPG运输船领域的布局也在不断深化。通过一系列精准的收购,益洋航运正逐步构建起一支更加多元化的现代化船队,以更好地应对市场需求的变化,并为未来的长期增长奠定坚实基础。再接入一艘集装箱船根据Alphaliner为信德海事网提供的最新数据,非经营性船东益洋航运Erasmus Shipinvest Group近期正在继续扩大其支线集装箱船船队。具体而言,该公司近期再次收购了一艘1,096 TEU的名为KISO的支线集装箱船。据悉,该轮的卖家为日本的Imoto Lines,双方并未披露具体交易价格。该轮于2023年由日本著名的Kyokuyo船厂建造。该船的载重吨为11,817吨,船长141.90米,船宽22.50米。无船吊,配备了150个冷藏插头,增强了其运输冷藏货的能力。目前该轮已经获得了来自于达飞轮船CMA CGM方面的租约。根据该公司在社交媒体上披露的有关于该轮的最新图片显示,这艘船目前已经被改名为ANL KIWI TRADER。根据该轮的新名字,信德海事网初步推断该轮将被投入到澳洲航线。据信德海事网了解,KISO是益洋航运近年来收购的第三艘‘Kyokuyo 1100’型集装箱船。此前益洋航运还曾相继收购另外两艘姐妹船ANL TASMAN TRADER和CMA CGM BLOSSOM,目前也均也已租给CMA CGM。这显示了Erasmus与全球航运巨头CMA CGM之间的紧密合作关系。就在一个多月前该公司还购入并接收了另外一艘稍微大一些的1,800 TEU的‘Hyundai 1800 Bangkokmax’型船ERASMUS LEO,目前正被租给了马士基用于在亚洲内部航线运营。此外,据Alphaliner报道,Erasmus最近还可能从Marlow Navigation购买了一艘1,496 TEU的集装箱船WARNOW CHIEF(CV 1500)。以及该公司还下单订造了另外2艘支线集装箱。这些收购进一步加强了Erasmus的运营能力,使其能够满足支线船市场日益增长的需求。如信德海事网近日在《船队老化严重,这种船可能会面临短缺!》一文中介绍到,航运经纪公司Braemar在近期发布的一份报告中介绍到,目前1,000-3,000 TEU(标准箱)范围内的集装箱船舶订单量远低于预计需要报废船舶的数量,尤其是在考虑到船队中老龄船只的数量和即将生效的环境法规将影响所有航运行业的背景下,未来支线型集装箱船舶可能将面临着严重短缺的情况。益洋航运对支线航运的战略聚焦不仅为自身未来的发展奠定了良好的基础。更为其确保市场客户在运力供应方面的需求发挥了关键作用。小型LPG运输船船队规模继续扩大除了扩大支线型集装箱船队规模外,益洋航运也在持续扩大其小型LPG运输船船队规模。就在本月初,该公司还购买并正式接收了一艘5000立方米的小型LPG运输船。该轮名为EPIC St.Kitts,从名字我们就可以看出该轮的卖家为BW LPG旗下的EPIC GAS。目前该轮已经被改名为GAS MIRACLE。同样双方并没有透露该轮交易的价格。不过益洋航运方面表示,该轮也已经获得了一份长期租约。如信德海事网此前在《扩大业务范围,益洋航运接收第一艘LPG船,并计划挺进集运行业》一文中所报道,2022年2月10日,该公司成功接收了一艘2010年日本Kanrei Zosen船厂建造的5000CBM的名为Astrid的LPG船,代表着该公司正式挺进LPG船舶市场。克拉克森数据显示截至目前,包括最新购入的Gas Miracle轮在内,益洋航运旗下的LPG运输船船队规模已经达到5艘。不过按照益洋航运官方在社交媒体上分享的信息来看,另外一艘名为Gas Elegance的LPG船应该也被归到该公司的LPG船队之下。苏中一也向信德海事网证实,“这条船是我们去年8月份购入的,目前在5年长期合约中。”此外,该公司还在日本Kyokuyo Shipyard船厂有两艘7500立方米的LPG船在造。按照益洋航运董事长兼首席执行官苏中一的说法,益洋航运未来的小型LPG运输船船队规模将要达到20艘以上的水平。维持干散货船队规模益洋航运此前的业务主要聚焦在在干散货船舶领域。不过近日该公司相继出售了旗下两艘分别名为Glory Amsterdam(77,100dwt,2006年建造)和Glory Trader(77,700dwt,2004年建造)的老旧巴拿马型干散货船舶。克拉克森数据显示,包括1艘好望角型干散货船舶和3艘敞口船在内,益洋航运目前旗下的干散货船队规模维持在15艘左右。不过按照益洋航运官方在社交媒体上的说法,随着该公司多样化以及船队规模的快速增加,其船队规模将很快超过50艘。为此,该公司还在社交媒体上发布了相关的招聘信息,信德海事网整理如下:有意愿的朋友可以通过截图中的相关邮箱地址与该公司取得联系。与V.Group合作提高船舶管理质量随着益洋航运业务范围的不断扩展,尤其是更多LPG运输船的加入,船队管理的复杂性势必将进一步提升。正如信德海事网此前发布的报道《V.Group与益洋航运达成战略合作》所述,今年6月24日,益洋航运与全球顶级船舶管理公司和海事服务供应商V.Group签署了战略合作协议。根据协议,V.Group将接管益洋航运旗下多种类型船舶的管理工作,涉及的船舶数量达到两位数(至少10艘)。在协议签署的当月,益洋航运的两艘船率先被纳入V.Group的管理体系。随着益洋航运计划在2024年及以后继续扩展其全球船队,更多船舶将逐步移交给V.Group管理。苏中一当时向信德海事网进一步说明,公司旗下的自有船管团队将继续负责部分自有船舶的管理,特别是干散货和集装箱船。而第三方船舶管理公司则将更多专注于油轮、气体运输船等其他类型船舶的管理。总之,KISO号的收购以及益洋航运船队的持续扩展,充分展示了公司在全球航运市场中的长远布局和战略决心。通过大力投资于支线集装箱船和小型LPG运输船,益洋航运不仅在提升运营能力的同时,也在积极应对未来市场可能出现的运力短缺问题。与此同时,与全球领先的船舶管理公司V.Group达成的战略合作,进一步确保了公司在快速扩张过程中的管理质量和运营效率。凭借这一系列精准的战略举措,益洋航运正稳步推进其多元化发展,并巩固与全球航运巨头如CMA CGM的合作关系,从而为实现更广阔的市场前景奠定坚实基础。
 联系电话:13166192591
 传真:021-60719667
 地址:上海宝山区淞桥东路联合滨江大厦