 船员帮
 船长
 大副
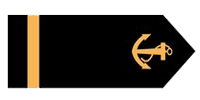 三副
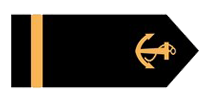 水手
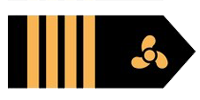 轮机长
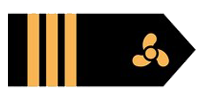 大管
 三管
 机工
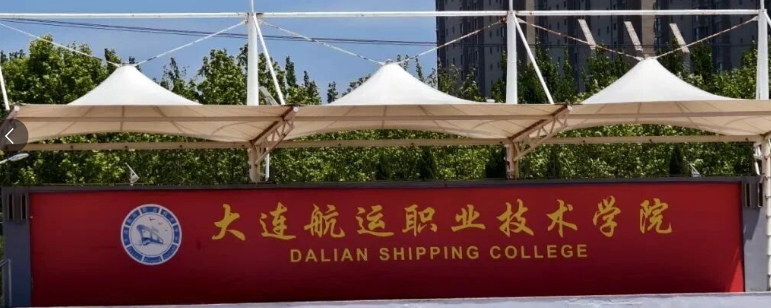
大连航运学院:招船员教师!年薪12-18万元
https://mp.weixin.qq.com/s/QWybG0dlXOcWxGkbnvr2rg
半年营收1119亿元,二季度净利加速回升!
货量、供应链收入与码头吞吐量同步增长,船队扩张、全球通道、数智绿色转型与高比例分红共同构成长周期价值支点
在集装箱航运市场仍受地缘冲突、贸易政策、运力扩张、燃油成本与汇率波动反复扰动的2026年上半年,中远海控交出了一份营收增长、货量扩张、二季度利润提速、现金流稳健的成绩单。
公司上半年实现营业收入1119.22亿元,同比增长2.59%;归属于上市公司股东的净利润134.19亿元。尤为值得关注的是,第二季度归母净利润升至75.42亿元,环比增长28.33%,按已披露季度数据测算,同比亦增长约29%。在行业景气度与成本端持续波动的背景下,这条逐季上扬的利润曲线,展现出中远海控依托规模、网络、全链能力和资产负债表进行动态经营的韧性。
中远海控2026年半年度报告显示,上半年公司实现营业收入1119.22亿元,同比增长2.59%;息税前利润(EBIT)196.26亿元,净利润157.00亿元,归母净利润134.19亿元,扣除非经常性损益后的归母净利润133.87亿元;经营活动产生的现金流量净额233.30亿元。
截至6月末,公司总资产4836.30亿元,归属于上市公司股东的净资产2337.62亿元,资产负债率为41.01%。营收、资产和净资产保持稳定,现金流继续覆盖大规模船队、港口与供应链体系的日常运营及投资需求。
利润同比回落的事实同样需要清晰呈现。上半年公司EBIT、净利润和归母净利润分别同比下降约23.0%、22.3%和23.48%,主要受到成本增速快于收入、存款利息收入下降及人民币汇率变化带来的汇兑损失等因素影响。不过,利润的季度走势已经发生积极变化。
根据信德海事网按公司半年报与一季报数据差额测算,第二季度营业收入约601.25亿元,环比增长约16.1%,同比增长约17.6%;归母净利润75.42亿元,环比增长28.33%,同比增长约29%,第二季度贡献了上半年约56.2%的归母净利润。第二季度归母净利率约12.5%,较第一季度约11.3%的水平进一步提升。
盈利质量也保持扎实。上半年归母净利润与扣非归母净利润仅相差约0.32亿元,非经常性损益占归母净利润的比例不足0.3%,显示利润主要来自集装箱航运、码头及相关供应链业务的持续经营。与此同时,经营现金净流入同比下降9.49%,降幅明显小于归母净利润,现金回收与利润实现保持较高匹配度。
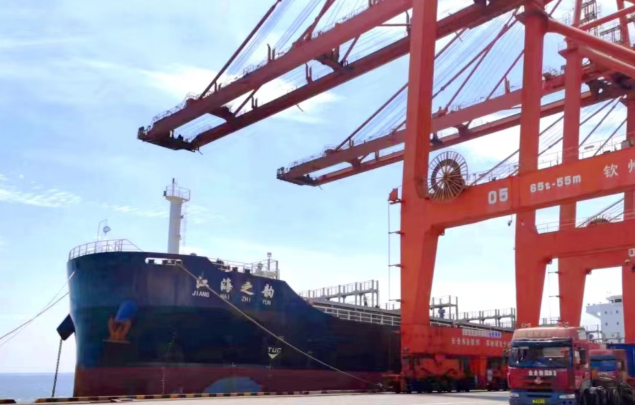
报告期内,中远海控集装箱航运业务完成货运量1427.95万TEU,同比增长7.52%;实现收入1072.98亿元,同比增长2.38%。跨太平洋、亚欧、亚洲区内及中国大陆航线货运量分别增长9.72%、12.44%、5.34%和9.97%,只有其他国际航线货量微降0.13%。这一结构意味着,公司的增长并未集中于单一航线,欧美主干线、亚洲区域市场和内贸市场共同贡献了增量。
运价与汇率口径进一步说明了经营韧性。2026年上半年CCFI均值为1249点,同比微降0.26%;公司国际航线单箱收入为1180.68美元,较上年同期1205.95美元下降约2.1%。在单箱收入略有回落的情况下,公司依靠货量扩张保持航线收入稳定增长。按美元折算,集装箱航运业务收入同比增长约6.5%,高于人民币报表口径2.38%的增幅,人民币对美元平均汇率变化削弱了报表端的收入增速。第二季度CCFI均值又较第一季度上升19.5%,为季度利润回升提供了市场基础。
上半年,中远海控集装箱航运板块实现除海运以外的供应链收入240.90亿元,同比增长11.61%,增速显著高于集装箱航运板块整体收入。该项收入约占集装箱航运业务收入的22.5%,较上年同期约20.6%的占比提高近1.9个百分点。海运以外收入占比提升,反映公司从港到港运输向公路、铁路、仓储、关务和末端配送延伸的商业化进度,也使收入结构获得更强的客户黏性与抗波动能力。
码头板块同样保持增长。中远海运港口上半年总吞吐量达到8015.70万TEU,同比增长7.89%;其中控股码头吞吐量1689.36万TEU,增长2.50%,海外地区吞吐量达到2113.78万TEU,增长18.05%。码头业务收入63.27亿元,同比增长8.30%,毛利率27.63%,高于集团综合毛利率。比雷埃夫斯等成熟资产持续贡献稳定收益,钱凯港产能和航线加快爬坡,阿布扎比枢纽功能持续强化,海外码头正在形成更清晰的增量曲线。

船员帮 帮船员
 联系电话:13166192591
 传真:021-60719667
邮箱:baoglyuhang@163.com
 地址:上海宝山区淞桥东路联合滨江大厦