 船员帮
 船长
 大副
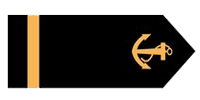 三副
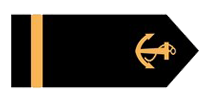 水手
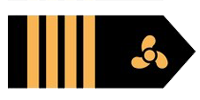 轮机长
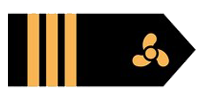 大管
 三管
 机工


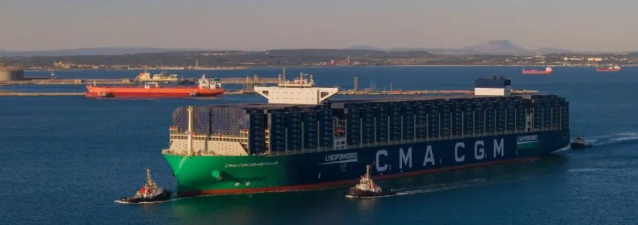
CMA CGM一季度营收132.3亿美元:利润大降,但综合物流化优势开始显现
达飞一季度营收132.3亿美元:利润大降,但综合物流化优势开始显现在头部班轮公司普遍面临运价回落、地缘冲突和运营成本上升压力的背景下,法国达飞集团(CMA CGM)交出了一份颇具代表性的一季度成绩单。具体来看,2026年一季度,达飞集团实现营收132.3亿美元,同比微降0.2%;EBITDA为21.1亿美元,同比下降31.6%;EBITDA利润率约16.0%,较去年同期下降7.3个百分点;集团净利润为2.5亿美元,较去年同期11.2亿美元下降77.7%。利润大幅下滑,但达飞仍然保持集团层面盈利,并且在营收规模、海运货量和业务多元化方面展现出较强韧性。达飞集团董事长兼首席执行官Rodolphe Saadé表示,在地缘政治不确定性显著的背景下,集团一季度表现具有韧性,主要得益于海运业务实力和多元化业务模式。面对中东紧张局势和全球供应链扰动,达飞调整了航线网络,启用替代物流走廊,并维持了对客户的可靠服务。达飞官方公告也强调,公司将继续优先保护员工安全、严格管理风险,并在增长过程中保持灵活性。海运货量增长,但运价下滑明显拖累利润从核心海运业务看,达飞一季度完成货运量593万TEU,同比增长1.5%。在当前全球班轮市场运力持续释放、运价承压、红海及霍尔木兹等关键航道不确定性上升的环境下,这一货量表现并不弱。不过,货量增长并未抵消运价下滑的影响。一季度,达飞海运业务收入为80.2亿美元,同比下降8.5%;这主要是因为单箱平均收入为1351美元/TEU,同比下降了9.8%;同事也也进步导致海运业务的EBITDA为14.9亿美元,同比下降41.3%,EBITDA利润率降至18.6%。这组数据说明,达飞海运主业仍然具备较强揽货能力,但盈利弹性正在被运价回落和成本上升持续压缩。中东局势升级继续影响航运模式,燃油、保险、绕航、替代路径以及网络调整成本,都在重新侵蚀班轮公司的利润表。物流、码头和空运业务提供缓冲达飞一季度的一个重要特点,是集团业务结构正在发挥缓冲作用。物流业务方面,CEVA Logistics一季度实现收入45.6亿美元,同比增长6.6%;EBITDA为3.30亿美元,同比下降17.2%;EBITDA利润率为7.2%。虽然货代和汽车物流相关业务也受到市场环境影响,但物流板块收入仍保持增长。其他业务板块,包括港口码头、空运和媒体等,一季度收入达到12.8亿美元,同比增长59.1%;EBITDA为2.94亿美元,同比增长90.0%;EBITDA利润率达到22.9%。达飞表示,这主要受益于码头业务盈利能力改善、空运业务表现以及近期并表业务贡献。这也是达飞区别于部分传统班轮公司的关键。过去几年,达飞持续围绕“海运+物流+码头+空运”扩展产业链。到2026年一季度,这种多元化结构已经开始在波动市场中体现价值。海运利润大幅回落时,物流、码头和空运业务仍能贡献收入和现金流支撑。持续投资:船队、码头、铁路和项目物流同步推进财报期内,达飞继续推进战略投资。在海运端,达飞宣布在OCEAN Alliance框架下推出“DAY 10”产品,覆盖东西干线41条服务,总运力约530万TEU;并推出连接日本、华南和北欧的Ocean Rise Express,加强日本至美国西海岸的Eagle Express 1,以及北欧至法属西印度群岛和中美洲的PCRF XL服务。在船队端,CMA CGM MONTE CRISTO投入运营,这是达飞第400艘自有船,也是新一代甲醇动力集装箱船系列的首制船。达飞还在印度Cochin Shipyard订造6艘LNG动力集装箱船,并与Capgemini在印度设立研发中心,推进数字化和AI运营解决方案。在港口端,达飞与Stonepeak签署战略合作,设立全球港口合资平台United Ports LLC,整合北美、欧洲、拉美和亚洲10个战略码头,Stonepeak将投资24亿美元取得25%股权。与此同时,达飞还完成了对英国铁路货运运营商Freightliner UK的收购,并由CEVA Logistics收购意大利重件和项目物流企业Fagioli,进一步补强内陆、铁路和复杂项目物流能力。这些动作表明,达飞并未因短期利润下降而收缩。相反,公司仍在围绕船队升级、港口控制、铁路货运、项目物流、空运和数字化能力继续加码。

 联系电话:13166192591
 传真:021-60719667
 地址:上海宝山区淞桥东路联合滨江大厦