 船员帮
 船长
 大副
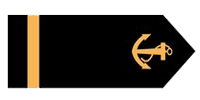 三副
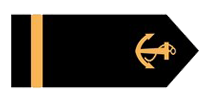 水手
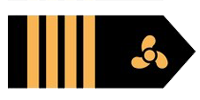 轮机长
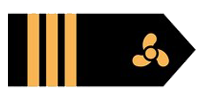 大管
 三管
 机工

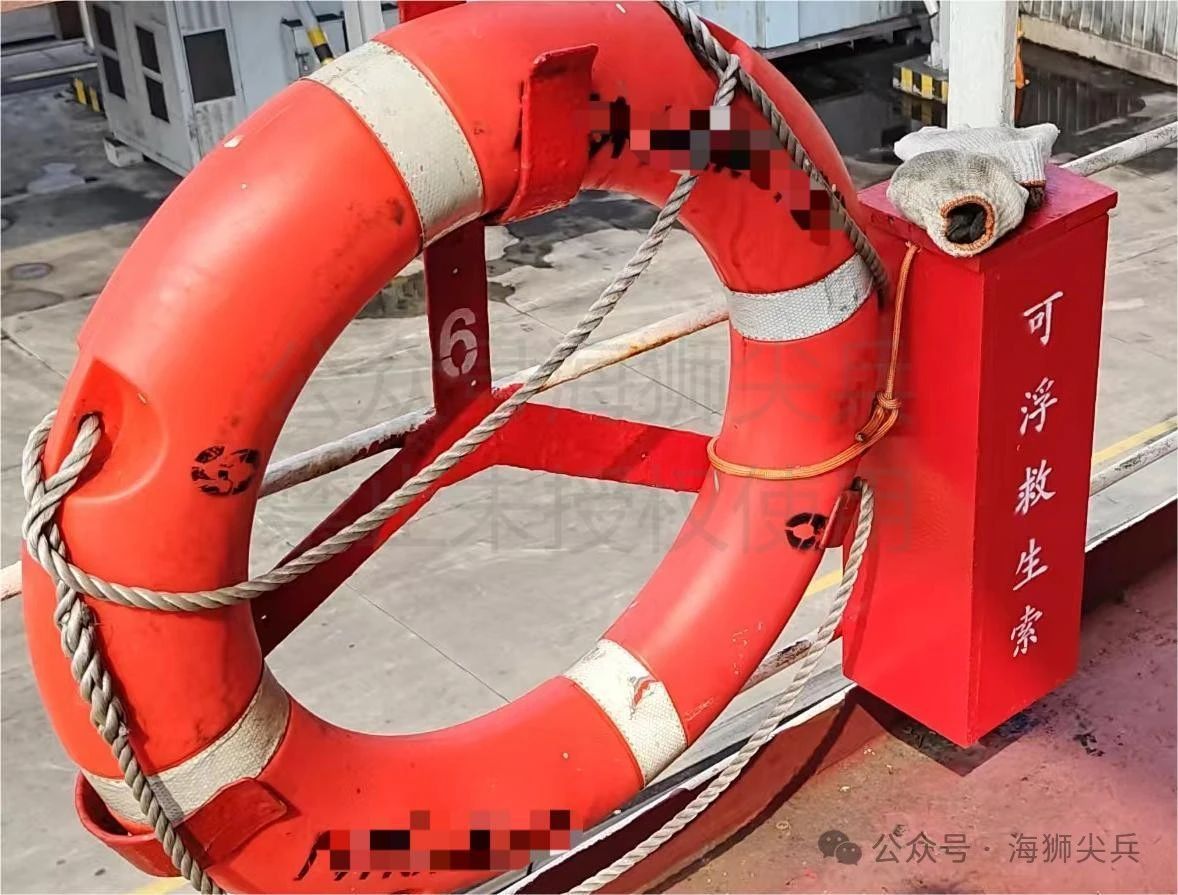
救生圈的一些“数字”要求
昨日分享了下2024版的LSA,虽然是本号亲手制作、编辑,拥有部分版权,但是被老编提醒了下还是删了算了,因为这样下去的话,小编还会分享最新版的SOLAS等等公约,还有各通函、决议、建议案、IACS等等等,照这样分享下去,这个公号活不过下周,懂得都懂。但是这个不影响继续分享干货,以下数字根据LSA规则整理,同时要注意的是虽然这个是国际救生设备的规则,但是对于国内海船依然适用,赶紧拿起“尺子”量一下吧:| LSA条款 | 数字要求 | | 2.1.1.1 | 800mm | 救生圈外径不大于800mm || 2.1.1.1 | 400mm | 救生圈内径不少于400mm || 2.1.1.3 | 14.5kg | 救生圈能在淡水中支承不少于14.5kg的铁块达24小时 || 2.1.1.4 | 2.5kg | 救生圈具有不少于2.5kg的质量 || 2.1.1.7 | 4kg | 如救生圈配有自发烟雾信号及自亮灯配备的迅速抛投装置者,则应具有不少于4kg的质量 || 2.1.1.8 | 9.5mm | 把手索直径不少于9.5mm || 2.1.1.8 | 4倍 | 把手索长度不少于救生圈体外直径的4倍 |“如救生圈配有自发烟雾信号及自亮灯配备的迅速抛投装置者,则应具有不少于4kg的质量”,这句话请注意,在宁波海事局出版的《国内航行海船安全检查指导书》第二版中第91页最下方的第(7)项,其中对此描述为4.5公斤,这是错误的。不信您再查查看?
 联系电话:13166192591
 传真:021-60719667
 地址:上海宝山区淞桥东路联合滨江大厦