 船员帮
 船长
 大副
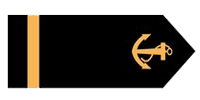 三副
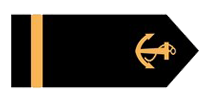 水手
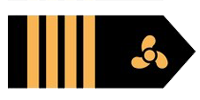 轮机长
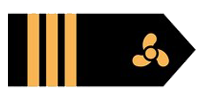 大管
 三管
 机工

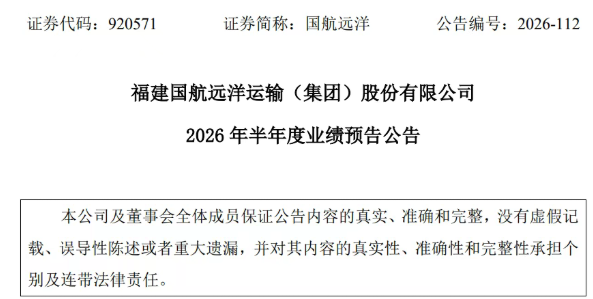
业绩预大涨547.03% !最高预盈1.3亿元!国航远洋加速成长为创新技术型船东
最高预盈1.3亿元!国航远洋加速成长为创新技术型船东从绿色船队建设到海上风电设备运输,从无人直升机配送到航运管理系统,国航远洋正在将技术能力嵌入船舶运营、货源开发和海事服务。2026年上半年业绩大幅增长,也让这条转型路径获得了更加扎实的经营基础。信德海事网消息,7月13日,福建国航远洋运输(集团)股份有限公司发布2026年半年度业绩预告。经初步测算,国航远洋预计2026年上半年实现归属于上市公司股东的净利润1.1亿元至1.3亿元(上涨幅度在547.03%~628.31%)。按照这一数据计算,公司上半年预计净利润约为2025年全年净利润的3.97倍至4.69倍。这份预告延续了国航远洋过去几个季度的增长态势。2025年,国航远洋实现营业收入9.97亿元,同比增长6.51%;归母净利润2771.34万元,同比增长22.28%;扣非归母净利润2587.09万元,同比增长31.00%。公司经营活动产生的现金流量净额达到4.95亿元,同比增长413.80%,综合毛利率提高至23.22%。从季度数据看,公司2025年第三季度和第四季度分别实现归母净利润约2481万元和2750.83万元。2026年第一季度,公司实现营业收入2.38亿元,同比增长19.64%;归母净利润达到2926.75万元,单季度利润已经超过2025年全年水平。根据一季度报告和半年度业绩预告进行简单测算,国航远洋2026年第二季度预计实现归母净利润约8073万元至1.01亿元。虽然该数据仍需以公司正式披露的半年报为准,但它已经显示出公司经营增长正在进一步提速。国航远洋在公告中将本期业绩增长归因于新船投产、船队结构优化、内外贸运力动态配置,以及国内外干散货运价明显上涨。市场周期提供了良好的外部条件,公司近年来围绕绿色船队、数字化管理和业务场景创新进行的投入,也开始转化为更加清晰的经营成果。运价上涨与船队升级共同释放利润弹性2026年上半年,国际和国内干散货航运市场同步走强。公司公告显示,2026年上半年波罗的海干散货指数BDI平均值达到2346.94点,较2025年同期上涨81.9%;波罗的海巴拿马型船指数BPI平均值达到1920.37点,同比增长61.5%。国内沿海市场也保持较高景气度。2026年上半年,中国沿海煤炭运价指数CBCFI平均值达到918.93点,同比增长约40.4%。国航远洋及其联营企业长期参与沿海电煤和大宗散货运输,内贸市场回暖为公司的基础货源和船队收益提供了支撑。运价上涨决定了市场运行方向,船队成本、船龄结构和航线配置能力则决定了船东能够获得多大的利润弹性。国航远洋近年来持续推进老旧船舶迭代,并增加大吨位、绿色节能型船舶。2025年至2026年,多艘新船陆续投入运营。新船扩大了公司可运营运力,也降低了单位载重吨的燃油消耗、维修费用和停航风险。对于干散货船东而言,新船投产带来的影响会逐步传导至收入和成本两端。新船拥有更大的载货能力,可以承接更多货源;新船采用优化线型和高效主机,可以降低航次成本;较低船龄也有利于减少维修停航时间,提高全年营运天数。国航远洋同时实行“内外贸兼营、择优布局”的经营策略。公司根据BDI、BPI、CBCFI、货源需求、航线距离和船舶周转效率,动态调整运力配置。在国际市场和国内沿海市场同时回暖的环境下,这种运力调配能力帮助公司更加充分地把握市场机会。
 联系电话:13166192591
 传真:021-60719667
 地址:上海宝山区淞桥东路联合滨江大厦